
Документ направлен на реализацию основных направлений налоговой политики на ближайшие три года
Накануне, 29 октября, Государственная Дума (ГД) на пленарном заседании приняла в первом чтении проект поправок в Налоговый кодекс (НК) РФ. Этот документ направлен на реализацию основных направлений налоговой политики на ближайшие три года.
Проект поправок в НК РФ представил статс-секретарь – заместитель Министра финансов РФ Алексей Сазанов. «Документом уточняется законодательство по отдельным налогам и сборам, а также вводится ряд новаций по совершенствованию налогового администрирования. Принципы, заложенные в основу законопроекта, – это обеспечение равенства и справедливости налогообложения, устойчивости бюджетной системы России», – рассказал он.
Так, предусматриваются поправки для снижения административной нагрузки и упрощения взаимодействия с налоговыми органами, а также обеспечения полноты учёта налоговой базы. В частности, во исполнение поручения Президента России расширяется информационный обмен между налоговыми органами и Социальным фондом РФ для предоставления гражданам льгот по имущественным налогам в беззаявительном порядке. Также устанавливаются правила информационного обмена между организациями интернет-торговли и налоговыми органами.
Часть изменений касается налоговых льгот и вычетов. Расширяется льгота для семей с детьми при продаже жилья для улучшения жилищных условий: она будет применяться не только при покупке дома, но также при его строительстве. Документом также предоставляется право на социальный вычет на медицинские изделия для операций и продлеваются социально востребованные льготные ставки НДС для авиаперевозок (нулевая ставка НДС для авиаперевозок Дальневосточного федерального округа, Крыма и Севастополя и ставка НДС 10% для Московского авиаузла).
Для компаний вводится особый порядок учёта расходов на защиту производств и населения от внешних угроз. На кредитные организации возлагаются функции налоговых агентов по НДФЛ в отношении выплачиваемых процентов по вкладам физических лиц. Дополнительно предусмотрена индексация ставок акцизов и штрафов за налоговые правонарушения с учётом накопленного и прогнозируемого уровня инфляции.
В части акцизов предложены меры по снижению рисков производства суррогатного алкоголя. В частности, предлагается отменить особые условия по акцизам для производителей лекарств и медицинских изделий, использующих этиловый спирт в объёме менее 500 тыс. литров в год. Также в соответствии с поручением Президента России безникотиновую жидкость для электронных систем доставки никотина предложено признать подакцизным товаром.
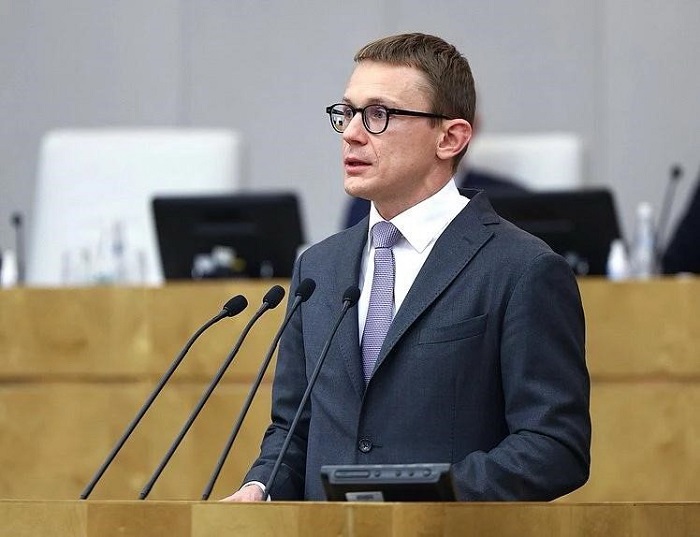
Отдельно Алексей Сазанов остановился на мерах, цель которых повысить справедливость уровня налогообложения и обеспечить принцип равенства налогообложения. Законопроектом вводится единая прогрессивная шкала НДФЛ от 13% до 22% для всех основных доходов граждан, в том числе пассивных. Это позволит одинаково облагать доходы вне зависимости от их источника.
Для личных фондов ставка налога на прибыль повышается с 15% до 22%. Для ПИФов вводится обязанность уплачивать налог на прибыль по ставке 15% с отдельных пассивных доходов по аналогии с доходами в виде дивидендов юридических лиц – это не увеличит общую нагрузку, поскольку уплаченный налог будет зачитываться при выплатах пайщикам. Указанные изменения коснутся только закрытых и интервальных ПИФ для квалифицированных инвесторов.
Кроме того, в отношении товаров электронной торговли, приобретаемых физическими лицами из третьих стран на интернет-площадках, вводится НДС по ставке 22%. Это позволит выровнять условия конкуренции вне зависимости от каналов продаж.
Также Госдума приняла в первом чтении законопроект о донастройке налогообложения природной ренты. Алексей Сазанов рассказал, что документ подготовлен для справедливого разделения с государством доходов, источником которых является исключительно благоприятная рыночная конъюнктура по сырьевым товарам, предлагается ввести налог на сверхдоходы для добывающих компаний.
«Сверхдоходы предлагается определять исходя из превышения средней рублёвой цены полезного ископаемого на мировом рынке в 2026–2028 годах над аналогичной средней ценой за 2025 год с учётом коэффициентов. При этом налог возникает только в том случае, если средняя цена выросла не менее чем на 10%. В отношении новых участков недр, на которых в 2025 году добыча не осуществлялась, налог взиматься не будет», – пояснил Алексей Сазанов, уточнив, что ставка налога для полезных ископаемых составит 30%, за исключением золота, в отношении которого устанавливается ставка в размере 20%. При этом размер налога ограничивается разницей между 15% расчётной выручки от продажи полезного ископаемого и суммой НДПИ.
Фото: страница ВКонтакте Правительства России, Макс-канал Минфина России.