
«Эконс», Екатерина Кручинская, 01.10.2026:
Как цифровые платформы формируют поведение потребителей
Рост онлайн-торговли не столько вытесняет офлайн, сколько меняет потребительское поведение. Цифровые платформы снижают издержки покупок, расширяют выбор и могут побуждать людей больше тратить, чем сберегать.
Онлайн-покупки за последние годы перестали быть отдельной цифровой практикой и превратились в рутинную часть повседневного потребления. Заказать одежду, бытовую технику, книги, косметику или товары для дома через маркетплейс сегодня для многих так же привычно, как зайти в супермаркет или торговый центр.
В связи с этим закрепилась явно волнующая рынок традиционного ритейла идея: цифровая торговля постепенно вытесняет офлайн-сегмент, потому что физический магазин проигрывает платформе по широте ассортимента, скорости поиска и удобству покупки. Чем выше доля онлайн-продаж, тем меньше экономического пространства, как может показаться, должно оставаться у офлайна.
Агрегированные данные действительно дают основания для такого вывода. По данным Росстата (.xlsx), доля продаж через интернет в общем обороте розничной торговли составила 11,3% в 2023 г., 15,2% в 2024 г. и уже 17,1% в 2025 г. Для сравнения: в 2014 г. на интернет-продажи приходилось (.xlsx) лишь 0,7% оборота. Впрочем, методология расчета показателя за это время уточнялась, поэтому сопоставлять крайние значения следует осторожно, однако масштаб структурного сдвига очевиден: за десятилетие онлайн превратился из периферийного сегмента в один из значимых каналов российской розничной торговли.
Однако данные о поведении самих покупателей не подтверждают простой картины, в которой каждый дополнительный рубль онлайн-оборота означает потерянный рубль физического магазина. В третьем выпуске 2026 г. Барометра проекта НИУ ВШЭ «Экономическое поведение домашних хозяйств» видно, что весной текущего года при покупке непродовольственных товаров сетевыми магазинами пользовались 88,4% опрошенных, тогда как маркетплейсами – 44,2%. При этом только 29,4% покупателей ограничивались одним торговым форматом, 37,5% сочетали два, а еще 33,1% – три и более: например, сетевой магазин и маркетплейс или сетевой, несетевой магазин и маркетплейс. Иначе говоря, распространение маркетплейсов сопровождается не столько массовым отказом от офлайна, сколько усложнением потребительского маршрута: онлайн добавляется к существующим каналам покупки.
Этот вывод принципиально важен, потому что он меняет экономическую постановку проблемы. Если маркетплейс всего лишь заменяет обычный магазин, перед нами технологическое перераспределение реального спроса: потребитель собирался купить пару обуви и теперь покупает ее не в торговом центре, а через приложение. Общая величина потребления при таком сценарии может почти не измениться. Если же цифровой канал используется вместе с офлайном, а особенно активно – домохозяйствами, которые в целом тратят больше, тогда платформизация потенциально затрагивает не только выбор места покупки, но и сам механизм формирования расходов. В этом случае содержательным становится разговор не о «смерти офлайн-ритейла», а о том, не расширяет ли новая институциональная среда объем потребления, который домохозяйство считает для себя нормальным и доступным. […]
Подробности. Иллюстрация: изображение от magnific на Magnific (ИИ-генерация).
«Эконс», Ирина Рябова, 02.10.2026:
«Ошибка игрока»: почему случайность кажется закономерной
Люди нередко предполагают, что случайные события стремятся к равновесию: если что-то давно не происходило, оно может вскоре случиться, и наоборот. Это убеждение влияет не только на азартных игроков, но и на инвесторов, судей и бизнесменов, приводя к ошибочным решениям.
Однажды в 1913 г. в одном из казино Монте-Карло шарик рулетки 26 раз подряд останавливался на черном поле. Игроки, уверенные в том, что так долго «черная» серия продолжаться просто не может, массово стали ставить на красное, рассчитывая на крупный выигрыш, но в итоге проиграли миллионы франков. С этим событием связывают название одного из распространенных когнитивных искажений – «ошибка игрока» (gambler’s fallacy), или «ошибка Монте-Карло» (Monte Carlo fallacy).
«Ошибка игрока» – это когнитивное искажение, при котором человек считает, что в случайных событиях присутствует некая закономерность, то есть что прошлые случайные события влияют на будущие. Под влиянием этого заблуждения человек ошибочно полагает, что если какое-то событие повторялось в прошлом, то в будущем оно вряд ли случится; а если, напротив, в прошлом событие происходило редко, то вероятность того, что оно случится в будущем, возрастает. Например, если при подбрасывании монетки пять раз выпал орел, шансы на то, что в шестой раз выпадет решка, возрастают – хотя в действительности вероятность выпадения решки при шестом броске составляет 50%, как и в первые пять бросков. Каждое подбрасывание – это отдельное случайное событие, но мозг пытается найти закономерности там, где их нет, и воспринимает всю серию бросков как единую цепочку, которая должна стремиться к балансу.
И это вовсе не только про азартные игры. В повседневной жизни «ошибку игрока» описывают такие хорошо знакомые высказывания, как «За черной полосой обязательно придет белая» или «Счастье не длится вечно».
Давняя и распространенная иллюзия
Первое упоминание этого когнитивного искажения встречается еще у французского математика Пьер-Симона Лапласа в работе 1814 г. «Опыт философии теории вероятностей». Он описывал иллюзии, которые возникают у людей в оценке вероятностей, с помощью нескольких примеров. В одном из них речь идет как раз об игре в орлянку: если человек подбрасывает монетку и девять раз выпадает орел, это побуждает его думать, что на десятый выпадет решка. В другом примере Лаплас обрисовал поведение людей, играющих в лотерею: если какой-то номер долго не выпадал, «толпа спешит покрыть его ставками», считая, что в ближайшее время выпадет именно этот номер. В третьем примере Лаплас упоминал разочарование мужчин, страстно желавших иметь сына, когда те узнавали о рождениях мальчиков в том месяце, когда они должны были стать отцами. Будущие отцы считали, что соотношение родившихся мальчиков и девочек в каждом месяце должно быть примерно одинаковым и, таким образом, если в их окружении уже родилось много мальчиков, то это делает более вероятным рождение у них девочки, – хотя это абсолютно независимые события. […]
Почему возникает «ошибка игрока»
Люди поддаются «ошибке игрока» по нескольким причинам. Одна из них заключается в том, что человеческий мозг «не любит» случайностей и потому стремится «упорядочить» происходящее вокруг, пытаясь распознать причинно-следственные связи даже там, где их нет. В итоге, если человек сталкивается со случайными событиями или оценивает вероятность того, что они произойдут, он пытается найти закономерности в истории подобных событий, даже если на самом деле никаких закономерностей нет. Еще две причины, по которым возникает «ошибка игрока», обозначили пионеры поведенческой экономики Даниэль Канеман и Амос Тверски (1, 2).
Люди верят в то, что события, даже случайные, стремятся к сбалансированности и справедливости. Случайность часто воспринимается человеком как самокорректирующийся процесс, в котором отклонение в одну сторону влечет за собой отклонение в противоположную для восстановления равновесия. Другими словами, если при подбрасывании монеты три раза подряд выпадал орел, человеку кажется, что теперь «для восстановления равновесия» должна выпасть решка. Однако монета не может оправдать возложенные на нее ожидания – «в силу отсутствия у нее памяти и чувства справедливости», шутят Канеман и Тверски.
Люди определяют вероятность того или иного события, основываясь на том, насколько оно похоже на прошлый опыт. «Ошибка игрока» является следствием эвристики репрезентативности, описанной Канеманом и Тверски, – то есть того, что люди оценивают вероятность события или обоснованность гипотезы по их сходству с типичным образом или стереотипом. Применительно к «ошибке игрока» это означает веру человека в «закон малых чисел» – еще одно когнитивное искажение, когда людям кажется, что маленькая статистическая выборка отражает свойства всей генеральной совокупности. К примеру, турист приехал в новый для него город, где в первый же день его обсчитал таксист и ему нагрубил официант, и делает вывод, что в этом городе все мошенники и грубияны, – перенося поведение двух человек на все население города.
С «ошибкой игрока» сопряжено еще одно когнитивное искажение – ошибка «горячей руки» (hot hand fallacy), это еще одно проявление неправильной интерпретации случайности человеком. Название искажения пришло из баскетбола, где болельщики и игроки были убеждены, что забивший несколько мячей подряд спортсмен обязательно забьет снова. Эти представления необоснованны, показало исследование Тверски с соавторами на данных статистики бросков нескольких баскетбольных команд и контролируемого эксперимента по броскам с участием мужской и женской команд Корнеллского университета.
В широком смысле ошибка «горячей руки» описывает ожидания дальнейшего успеха после серии побед, то есть продолжения позитивного тренда, в то время как «ошибка игрока» предполагает смену тренда на противоположный (победу после серии проигрышей или проигрыш после серии побед). Исследования (1, 2, 3, 4) показывают, что человек может попасть под влияние сразу обоих этих когнитивных искажений: в частности, «ошибку игрока» человек может совершить после наблюдения коротких серий выигрышей, а ошибку «горячей руки» – после сравнительно длительных серий побед. Например, трейдер совершает десяток удачных сделок подряд и считает, что нашел «формулу успеха», увеличивает ставки и теряет все на следующей сделке: предыдущие десять успешных сделок могли быть случайностью – к примеру, были сделаны на растущем тренде. […]
Подробности. Фото: изображение от YuliiaKa на Magnific.
«Эконс», Власта Демьяненко, 06.10.2026:
Искусственный интеллект в науке: пять главных выводов
ИИ повышает продуктивность ученых, но это не ведет автоматически к научным прорывам: когда анализ, расчеты и написание кода ускоряются, узким местом становятся проверка и валидация. Кроме того, ИИ подталкивает к исследованиям с предсказуемым, а не принципиально новым результатом.
Незадолго до появления генеративного ИИ часто высказывались опасения по поводу дефицита новых научных идей, из-за которого научные открытия – один из главных драйверов долгосрочного прогресса и экономического роста – даются человечеству все реже и сложнее (1; 2). Стремительное развитие ИИ породило оптимизм в отношении того, что эта технология способна переломить данную тенденцию и ускорить научный прогресс (1; 2; 3).
Подтверждением стало появление в 2020 г. специализированной ИИ-модели AlphaFold 2, разработанной командой DeepMind: модель совершила настоящую революцию в биологии, «научив» ученых предсказывать трехмерную структуру белков – эта задача не поддавалась решению на протяжении полувека. Ее решение существенно расширило возможности разработки лекарств, дополнив традиционный экспериментальный поиск методами «цифрового проектирования» – создания лекарств, которые избирательно воздействуют на конкретный патоген, не затрагивая здоровые ткани, что позволяет создавать таргетную терапию в том числе для заболеваний, считавшихся неизлечимыми. Руководители DeepMind Демис Хассабис и Джон Джампер были удостоены Нобелевской премии по химии 2024 г.
Хотя с тех пор ИИ-модели значительно продвинулись и продолжают совершенствоваться, оптимизм по поводу способности ИИ ускорить научный прогресс разделяют не все. Среди опасений – то, что ИИ может способствовать росту числа низкокачественных исследований, которые лишь внешне выглядят как научные работы (1; 2). Или что поток контента, сгенерированного ИИ, а также его склонность к «галлюцинациям» и «иллюзии понимания» (когда уверенные и структурированные ответы ИИ формируют ложное впечатление, что нейросеть глубоко понимает суть проблемы, хотя на самом деле она лишь предсказывает наиболее вероятные комбинации слов) создадут чрезмерную нагрузку на системы рецензирования и проверки научных данных (1; 2). Или что модели, обученные на существующей научной литературе, будут подталкивать исследователей к работе в рамках уже известных парадигм, вместо того чтобы способствовать прорывным открытиям. Наконец, высказываются опасения, что высокие требования к вычислительным мощностям и капиталовложениям усугубят неравенство в науке, увеличив разрыв между хорошо финансируемыми лабораториями и учреждениями, испытывающими нехватку ресурсов (1; 2; 3).
Вне зависимости от мнений сторонников и скептиков применения ИИ в науке, генеративный ИИ уже кардинально изменил научный процесс, показала новая работа 18 исследователей из Google, Google DeepMind и их соавторов из университетов Чикаго, Оксфорда, Пенсильвании, Карнеги – Меллона и MIT. Их эмпирическая работа объединила три источника данных: 15 млн обезличенных взаимодействий с Gemini, из которых около 360000 классифицированы как научные; реестр около 2700 специализированных обучаемых нейросетей и их использования в научных статьях; опрос 637 ученых в США и Великобритании (июль – август 2026 г.) о применении ИИ в работе. Полученные данные соотнесены с таксономией научных задач MIT FutureTech и обширной базой научных публикаций с учетом дисциплин (217 подобластей 26 научных дисциплин) OpenAlex. Исследование позволило сделать пять главных выводов об использовании ИИ в науке.
Вывод 1: Ученые лидируют в использовании ИИ
Среди опрошенных ученых почти половина – 47% – используют ИИ ежедневно, еще 31% – еженедельно. В частности, в США ученые обращаются к ИИ в 2,7 раза чаще, чем средний американский работник. Использование LLM зафиксировано в 195 из 217 научных подобластей. Чаще всего с LLM взаимодействуют специалисты в сферах информатики и физико-математических наук, включая компьютерные. На них приходится более половины обращений за помощью к ИИ. Второе место у социальных наук (около 21%), за ними следуют медицина (свыше 14%) и науки о жизни (более 9%). […]
Вывод 2: У научных ИИ-моделей – четкое разделение труда
LLM и специализированные модели дополняют друг друга, а не заменяют. LLM – это универсальные инструменты общего назначения (вроде Gemini, ChatGPT, Claude); специализированные модели – это узкие инструменты под конкретную задачу (например, для климатического моделирования, для геномных или фармацевтических исследований). […]
Вывод 3: ИИ экономит ученым до 7 рабочих часов в неделю
Почти три четверти респондентов отмечают чистую экономию времени в течение рабочей недели благодаря ИИ, тогда как лишь 6% сообщают о чистых потерях времени. В среднем экономия времени на одного ученого составляет около 6,9 часа в неделю. […]
Вывод 4: Более поздние этапы научного процесса превращаются в «бутылочное горлышко»
Применение ИИ ускорило ранние этапы научного процесса: анализ данных, расчеты, написание кода – все это требовало много времени, которое теперь сократилось благодаря ИИ. Однако ограничения сместились на более поздние этапы – физические эксперименты, клиническую валидацию, сбор полевых данных, проверку и верификацию результатов. […]
Вывод 5: ИИ подталкивает к проектам с предсказуемым результатом
Хотя 67% опрошенных ученых оценивают свои исследования с использованием ИИ как «более амбициозные», а 65% считают, что взаимодействие с ИИ позволяет взглянуть на вопрос шире, 40% представителей научного сообщества считают, что ИИ увеличил количество низкокачественных научных работ (против 35% респондентов, которые, напротив, считают, что число таких работ уменьшилось). Но самое тревожное, по мнению авторов, заключается в другом: фактически половина – 49% – опрошенных ученых отметили, что ИИ подталкивает их сосредоточиться на темах с предсказуемо надежными результатами, где риск неудачи минимален. И лишь чуть больше четверти – 28% – ученых считают, что ИИ способен помочь им взяться за более амбициозные задачи – потенциально прорывные исследования, но успешный результат которых не гарантирован. […]
Подробности. Иллюстрации: изображение от rawpixel.com на Magnific, изображение от magnific на Magnific.
«Эконс», Власта Демьяненко, 09.10.2026:
После Нобелевской премии: как лауреаты распоряжаются внезапной мировой славой
Нобелевская премия мгновенно превращает ученого в публичную фигуру и желанного гостя на любых площадках. Вместе с мировой известностью приходит выбор: тратить время на интервью и приемы или сохранять его для собственной исследовательской деятельности.
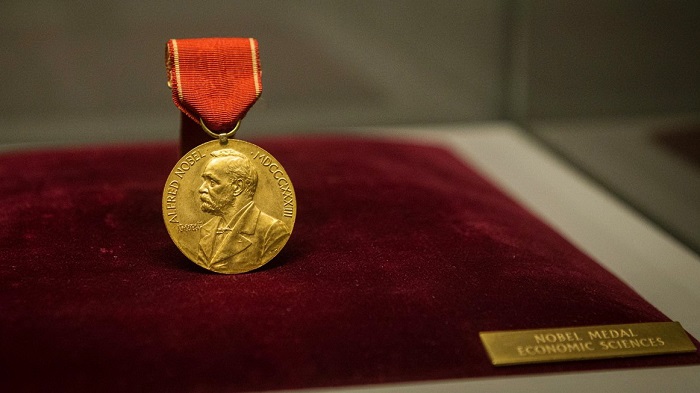
Каждый год в начале октября Нобелевский комитет присуждает самые престижные в науке международные премии за выдающиеся достижения в области физики, химии, физиологии и медицины, литературы, укрепления мира. Завершает этот цикл объявление лауреатов премии по экономике – самой «молодой» Нобелевской премии, основанной шведским центральным банком – Риксбанком – в память об Альфреде Нобеле. В 2026 г. это событие состоится 12 октября.
Но что происходит с лауреатами после того, как они получают высшую академическую награду? Как она меняет их жизнь, работу и отношение к науке – и меняет ли вообще? И как нобелевские лауреаты распоряжаются внезапно возникшим новым статусом, а также призовым миллионом долларов? Об этом – в материале «Эконс».
«Этот болван – я!»: как лауреаты узнают о награде
Определение победителей проходит в строгой секретности, жюри работает в помещении, плотно закрытом шторами, все контакты членов жюри строго конфиденциальны, а лауреаты не знают даже, что были номинированы на премию. Новость о ее присуждении приходит к ним неожиданно, как правило за несколько часов до официального объявления. «В 4 утра тебе звонит парень со шведским акцентом, и ты вдруг понимаешь, что это правда. А потом толпа журналистов неожиданно приходит к тебе домой», – описывает профессор генетики Гарвардской медицинской школы Гэри Равкан, получивший в 2024 г. Нобелевскую премию по физиологии и медицине за открытие молекул микроРНК.
Бывает, что лауреат узнает о своей победе позже, чем о ней узнал весь мир. 8 октября 2008 г. должен был быть объявлен новый нобелевский лауреат по химии. Премию присудили Роджеру Тсиену, Осаму Симомуре и Мартину Чалфи – первооткрывателям зеленого флуоресцентного белка, работы которых сделали возможным создание флуоресцентных биосенсоров. В ночь на 8 октября Чалфи спал у себя дома в Нью-Йорке так крепко, что не услышал телефонный звонок из Стокгольма от Нобелевского комитета. Проснувшись около шести утра – когда в Швеции, на родине основателя премии Альфреда Нобеля, день был в разгаре и лауреат по химии уже должен был быть объявлен, – он решил узнать, кого же наградили: «Я просто сказал: ладно, посмотрим, что за болван получил премию на этот раз. Открыл ноутбук, зашел на сайт Нобелевской премии и обнаружил, что этот болван – я!». […]
«Теперь у меня новый голос»: рупор для продвижения науки
Главное, что дает получение Нобелевской премии, – не просто признание, а возможность продвижения научных идей и привлечение широкого внимания к проблемам, которые лауреаты подняли в своих исследованиях. «Влияние, которое окажет эта премия, даст нам рупор. Мы приложим все усилия, чтобы использовать этот рупор как можно лучше для усиления работы всех, кто с нами сотрудничает», – заявляла Эстер Дюфло, в 2019 г. разделившая Нобелевскую премию по экономике с Абхиджитом Банерджи и Майлом Кремером за экспериментальный подход в борьбе с бедностью.
Майкл Кремер признает, что внимание к Комиссии по инновациям в области борьбы с изменением климата, продовольственной безопасности и сельского хозяйства, которую он возглавляет, во многом объясняется его статусом лауреата: «Мы видим значительный интерес к этим идеям со стороны политиков, и я думаю, что это, безусловно, во многом связано с Нобелевской премией». […]
«Поддержать то, что дорого»: на что лауреаты тратят премию
В конце 1960-х искавший способ сберечь накопления от надвигавшейся инфляции будущий «отец евро» экономист Роберт Манделл купил за $20000 в окрестностях итальянской Сиены полуразрушенное палаццо XVI века, в котором не было ни водопровода, ни электричества. Полученной в 1999 г. Нобелевской премии по экономике хватило на восстановление замка. Со временем палаццо экономиста, ставшего лауреатом за анализ денежно-кредитной и фискальной политики в условиях различных валютных режимов и анализ оптимальных валютных зон, превратилось в любимое экономистами и финансистами место проведения научных конференций.
Нобелевская премия имеет существенный денежный эквивалент: около $1,2 млн в 2026 г. И многие лауреаты как минимум часть призовой суммы тратят на научные исследования или социальные проекты. […]
Подробности. Иллюстрации: изображение от brgfx на Magnific, изображение от macrovector на Magnific.
«Эконс», Ольга Кувшинова, Ирина Рябова, Власта Демьяненко, 12.10.2026:
Микрооснования для макроэкономики: Нобелевская премия – 2026
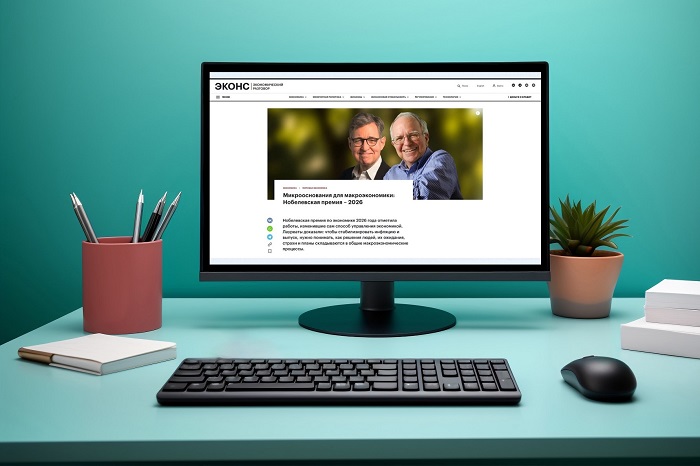
Нобелевская премия по экономике 2026 года отметила работы, изменившие сам способ управления экономикой. Лауреаты доказали: чтобы стабилизировать инфляцию и выпуск, нужно понимать, как решения людей, их ожидания, страхи и планы складываются в общие макроэкономические процессы.
Нобелевскую премию по экономике 2026 г. получили американские макроэкономисты Роберт Холл из Стэнфорда (университет признан нежелательной организацией на территории РФ) и Майкл Вудфорд из Колумбийского университета – «за микроэкономические основы макроэкономической стабилизации». Их работы показали, как решения людей и компаний влияют на всю экономику, формируя общие макроэкономические процессы – инфляцию, потребление, выпуск. Лауреаты доказали, что макроэкономические модели должны базироваться на микроосновах – на поведении отдельных людей и фирм, принимающих решения с прицелом на будущее.
Во многом благодаря их работам макроэкономическая теория перестала довольствоваться моделями, которые описывали связи между агрегированными показателями, и перешла к моделям, которые выводят эти связи из «микрорешений». Это помогло центральным банкам и правительствам по всему миру точнее выбирать момент и силу воздействия стабилизационных мер. […]
«С ног на голову»
Один из центральных вопросов для политики стабилизации – вопрос о том, от чего зависит потребление домохозяйств. Милтон Фридман, один из влиятельнейших экономистов ХХ века, еще в 1950-х гг. предположил, что люди решают, сколько им тратить, исходя не столько из текущего дохода, сколько из перманентного – то есть ожидаемого на протяжении жизни. Это предположение оставалось гипотезой, пока Роберт Холл не объединил ее с теорией рациональных ожиданий Лукаса.
До этого многие исследователи пытались найти показатели, с помощью которых можно предсказать ожидания домохозяйств относительно будущих доходов, чтобы понять, как прогнозировать решения людей о потреблении. Логика была следующей: сначала у человека меняется доход, а потом, как следствие, меняются траты. Поэтому, если изучить, как менялись прошлые и текущие доходы, вероятно, можно предсказать будущие изменения в потреблении: успех теории измеряется тем, насколько хорошо она описывает данные.
Холл перевернул эту логику «с ног на голову», показав, что, во-первых, потребление меняется не после изменения дохода, а когда меняются ожидания в отношении дохода; и, во-вторых, что теория верна, если данные трудно предсказать. Основная идея Холла состоит в том, что люди оценивают свой перманентный доход, используя все имеющиеся у них данные. И все, что они уже знают, отражено в их текущих расходах – точно так же, как представления рынка о будущих доходах отражены в текущей цене акций. […]
«Библия» для центральных банков
Если Холл объяснил, как ведут себя люди, то Вудфорд построил полную картину экономики, где есть и люди, и фирмы, и центральный банк. Его работу 2003 г. Interest and Prices называют «библией» современной монетарной политики.
Название работы – прямая отсылка к книге великого шведского экономиста Кнута Викселля с таким же названием, изданной в 1898 г. Викселль «открыл» естественную ставку процента – под ней он понимал реальную доходность капитала («рыночная ставка минус инфляция»). И показал, что колебания экономики связаны с несовпадением естественной и рыночной ставок: если рыночная ставка ниже естественной, то деньги дешевы, спрос превышает предложение и начинается инфляция; если выше – деньги дороги, потребление падает, бизнес разоряется и начинается дефляция. Викселль также понял, что люди не только ориентируются на текущие цены, но и пытаются прогнозировать будущие. Именно эту идею Майкл Вудфорд превратит в концепцию forward guidance – систему заявлений центральных банков о будущем направлении денежно-кредитной политики. […]
Книгу Вудфорда называют «библией» еще и потому, что она закрепила переход мировых регуляторов к современной парадигме монетарной политики. «После Вудфорда» центральные банки перешли к управлению процентными ставками и таргетированию инфляции. Экономисты исследовательских департаментов ФРС США, ЕЦБ и других центральных банков буквально сверяли свои рабочие модели с главами из этой книги.
«Книга Вудфорда иллюстрирует огромный прогресс, достигнутый макроэкономикой за последнее поколение, от тщательного изучения динамики и оптимизирующего поведения до обсуждения оптимальной денежно-кредитной политики. <…> Я много раз обращался к ней с ручкой и бумагой в руках за последние несколько лет, когда она еще была рукописью. Каждый раз она оказывалась для меня поучительной. Эта книга – классика», – говорил главный экономист МВФ в 2008–2015 гг. Оливье Бланшар.
Вклад Вудфорда состоит в том, что он связал все элементы – поведение потребителей, поведение фирм и правило процентной ставки – в единую цепочку, поясняет Брайан Альбрехт, главный экономист Международного центра права и экономики (International Center for Law & Economics). Эталонная новокейнсианская модель содержит всего три уравнения, которые взаимосвязаны и влияют друг на друга: потребление зависит от ожиданий домохозяйств по доходам; фирмы устанавливают цены с учетом прогнозов на будущее; процентная ставка устанавливается в зависимости от инфляции и разрыва между фактическим и потенциальным выпуском. «Все смотрят вперед и думают о будущем, а когда вы меняете правила, люди меняют ожидания. Это отражается на их поведении, что позволяет анализировать ответные реакции», – поясняет Альбрехт.
Модель Вудфорда изначально была призвана стать фундаментом для анализа денежно-кредитной политики, однако впоследствии превратилась и в главный инструмент анализа бюджетно-налоговой политики, отметили в Нобелевском комитете. Эта модель оказалась очень полезной во время глобального финансового кризиса 2008 г. – ее ценность заключалась не только в том, что новокейнсианский подход позволил проанализировать сложившуюся ситуацию, но и в том, что он предложил новые инструменты экономической стабилизации. […]
Подробности. Иллюстрации: использованы изображения от magnific на Magnific (ИИ-генерация), сайт «Эконс | экономический разговор».
«Эконс», Власта Демьяненко, 16.10.2026:
«Джобокалипсис»: искусственный интеллект и молодые работники
Внедрение ИИ снижает занятость и зарплаты молодых специалистов, чьи задачи способны выполнять нейросети: эффект сопоставим с выходом на рынок труда во время рецессии. Но способность работников адаптироваться может со временем компенсировать эти потери.
Год назад около четверти из 850 руководителей компаний из Австралии, Китая, Франции, Германии, Японии, Великобритании и США, опрошенных British Standards Institution (BSI), заявили, что все или большинство задач сотрудников начального уровня может выполнять ИИ. Порядка 40% компаний, представленных в опросе, к тому времени уже сократили число вакансий для стажеров и младших сотрудников, «наняв» вместо них нейросеть, и еще столько же планировали сделать это в течение года. «Это говорит о суровой реальности для начинающих карьеру – их ждет неопределенное будущее, в котором традиционные пути получения навыков и отраслевого опыта все чаще блокируются алгоритмической эффективностью и сокращением рабочих мест», – предупредил BSI, представляя итоги опроса.
В июне 2026 г. тревожные выводы подтвердил глобальный опрос 620 корпоративных рекрутеров и менеджеров кадровых агентств, проведенный Graduate Management Admission Council: согласно опросу, треть работодателей по всему миру сообщили, что уже заменяют как минимум часть сотрудников начального уровня искусственным интеллектом. «Джобокалипсиса» (от job –«работа» и apocalypse – «апокалипсис») для поколения зумеров – рожденных в 1997–2012 гг. – ждут британский миллиардер Джон Кодвелл и бывший премьер-министр Великобритании Риши Сунак.
В то же время два недавних исследования показали, что ИИ ни при чем: снижение занятости среди молодежи в США началось еще до широкого внедрения генеративного ИИ. Авторы одного из этих исследований, экономисты Google Жанна Ищенко и Фабьен Курто Милле, называют этот тренд закономерным следствием макроэкономических шоков пандемии и постпандемического периода, вылившихся в самый жесткий за 40 лет цикл повышения ставок ФРС США. Авторы второго, Наталия Эмануэль из Федерального резервного банка Нью-Йорка и ее соавторы из Гарварда и Университета Вирджинии, объясняют снижение спроса на труд молодых специалистов ростом числа удаленных рабочих мест, на которые работодатели предпочитают нанимать опытных сотрудников, а не новичков, поскольку в онлайн-режиме обучать и курировать новичков слишком сложно.
Чтобы выяснить, какое из утверждений о последствиях распространения ИИ для молодых работников справедливо, экономисты Бюро переписи населения США недавно провели исследование, в котором сравнили изменение спроса на выпускников американских вузов, имеющих эквивалентный набор навыков, в период до запуска ChatGPT и после. Результат не привнес оптимизма: широкомасштабное внедрение ИИ действительно заметно снизило вероятность быстро найти первую работу для молодых специалистов, обучавшихся профессиям, в которых теперь большую часть задач могут выполнять нейросети, и ощутимо сократило их стартовые доходы.
Долгосрочные последствия этого предсказать пока сложно. Но тем не менее предыдущие исследования документируют, что условия на рынке труда в момент окончания учебы влияют на дальнейшие карьерную траекторию и заработок (1, 2, 3), предупреждают авторы. […]
Подробности. Иллюстрация: изображение от magnific на Magnific (ИИ-генерация).
«Эконс», Филипп Картаев, 19.10.2026:
От потребителя до центробанка
На первый взгляд формулировка Нобелевского комитета «за микроэкономические основы макроэкономической стабилизации» выглядит так, будто Роберт Холл и Майкл Вудфорд получили премию за сухую теорию. На самом деле их результаты применяются на практике во всем мире, включая Россию.
Занятно, насколько медленно близкие науки могут иногда обмениваться идеями. Скажем, финансистам уже много десятилетий привычна гипотеза эффективного рынка. Она предполагает, что цены на финансовом рынке мгновенно и полностью отражают всю доступную информацию о ценных бумагах и, следовательно, уже известная информация не должна позволять систематически обыгрывать рынок, не беря на себя дополнительный риск. Юджин Фама сформулировал эту гипотезу еще в 1965 г., а заслуженную Нобелевскую премию получил в 2013 г. И все это время гипотеза эффективного рынка остается одним из краеугольных камней теории финансов. При некоторых дополнительных предпосылках для проверки такой гипотезы достаточно убедиться, что цена акций движется наугад – ведет себя как случайное блуждание (random walk), то есть непредсказуема по прошлым значениям.
В 1978 г., спустя целых 13 лет после публикации знаменитой статьи Фамы, Холл применил похожую логику к потреблению домашних хозяйств. Он выявил «случайное блуждание потребления», пытаясь найти способ эмпирически проверить гипотезу перманентного дохода – то есть идею о том, что в своих тратах люди ориентируются не на текущий заработок, а на то, сколько они в среднем зарабатывают за жизнь. Это фундаментальное утверждение о характере поведения потребителей было сформулировано Милтоном Фридманом еще в 1950-х, но долгое время оставалось лишь предположением из-за трудности проверки на реальных данных.
Холл нашел решение этой проблемы, за что (в числе прочего) и получил Нобелевскую премию в минувший понедельник – через 13 лет после Фамы. Справедливости ради стоит отметить, что первые попытки продемонстрировать соответствие гипотезы перманентного дохода реальным данным представлены еще у самого Фридмана, но Холл внес большой вклад в эту работу, предложив новый способ проверки.
Он рассуждал так: человек распределяет деньги между текущими тратами и сбережениями (будущими тратами), разумно используя всю доступную ему информацию о будущем. Из этой модели (при некоторых дополнительных предпосылках о личных предпочтениях и процентной ставке) следовал вывод, что потребление должно следовать процессу случайного блуждания: по прошлому и текущему потреблению нельзя предсказать будущее потребление. А для проверки такого утверждения к тому моменту уже существовали подходящие эконометрические методы.
Потребление и действенность политики
Благодаря Холлу мы узнали о потреблении не только то, в какой степени оно соответствует гипотезе перманентного дохода. Еще он вместе с Фредериком Мишкиным показал, что реакция потребителей на стимулирующую или сдерживающую экономическую политику принципиально различается в зависимости от их богатства и доступности кредитов. Например, временное повышение налогов слабо скажется на потреблении домашних хозяйств с доступом к заемным средствам, так как они не станут снижать потребление (или снизят его незначительно), компенсировав временное падение располагаемого дохода займами. А вот для бедных домохозяйств без доступа к заемным средствам такая политика приведет к резкому падению потребления.
Результаты Холла подтвердили, что действенность политики принципиально зависит от распределения дохода между домохозяйствами. С тех пор модели общего равновесия с гетерогенными (неоднородными) агентами стали одним из наиболее современных стандартов описания денежно-кредитной политики.
Например, Павел Вихарев, Анна Новак и Андрей Шульгин вполне в духе идей Холла недавно показали, что одинаковое решение центрального банка может по-разному воздействовать на экономику в зависимости от того, сколько семей имеют долги и сбережения. Они построили модель, используя микроданные Российского мониторинга экономического положения и здоровья населения НИУ ВШЭ, обследования бюджетов домашних хозяйств и российскую макростатистику. Оказалось, что увеличение доли закредитованных семей усиливает реакцию экономики на неожиданное ужесточение денежно-кредитной политики. То есть для оценки силы политики Банка России важно знать, с какими финансовыми ограничениями сталкиваются разные семьи. […]
Подробности. Фото: изображение от magnific на Magnific (ИИ-генерация). Иллюстрация: страница ВКонтакте Банка России.
«Эконс», Дэвид Деминг, Катрин Лекен, Александр Виллен, Ялин Сюй, 23.10.2026:
Зачем тратить время на совещания
Совещания – одни из главных «пожирателей времени». Однако их больше в компаниях с более высокими выручкой и зарплатами: это значит, что совещания предоставляют возможность обмена знаниями и координации, повышая производительность фирм.
Мало какие аспекты современной работы подвергаются столь широкой критике, как совещания. Опросы регулярно показывают, что работники и менеджеры считают многие совещания непродуктивными, а растущая научная литература по менеджменту фокусируется на «перегрузке совещаниями» и способах ее сокращения в компаниях. В то же время современное производство все больше опирается на команды работников со специализированными знаниями и навыками. Преимущества специализации сопровождаются растущей потребностью в общении, обмене информацией и координации деятельности.
Совещания находятся на пересечении этих двух сил. Они отнимают у работников время, что делает совещания потенциально дорогостоящим способом организации работы. Но они также создают среду для координации, которая требуется во все более специализированном производстве.
Однако мы удивительно мало знаем об экономике совещаний. Несмотря на то, что совещания являются неотъемлемой частью рабочей жизни, существует мало систематических данных о том, сколько времени работники проводят на совещаниях, во сколько обходится это время фирмам, для чего используются совещания и почему одни фирмы используют их гораздо чаще, чем другие.
В нашем недавнем исследовании мы представляем новые данные по этим вопросам. Мы объединили опрос более 9000 работников в Норвегии, проведенный в 2025 г., с административными данными Норвегии по учету работодателей и работников (эти данные позволяют соотнести трудовую историю работника, его зарплату, рабочее время, стаж, профессию, образование и пр. с официальной отчетностью компании, включая данные о выручке, прибыли, штате сотрудников, фонде оплаты труда, отрасли. – Прим. «Эконс»).
Опрос позволил изучить, как часто работники посещают совещания, сколько времени проводят на них, для чего используются совещания и насколько люди считают их продуктивными. Сопоставление этих ответов с административными данными позволяет нам сравнить практику проведения совещаний среди работников и компаний и связать ее с уровнем зарплат, их ростом и выручкой компаний – то есть с тем, как интенсивность совещаний связана с результатами деятельности и фирмы, и работников.
Три точки зрения на совещания
В научной литературе представлены три различных подхода к пониманию экономической роли совещаний. Первый из подходов, берущий начало преимущественно в организационной психологии, основное внимание уделяет когнитивным затратам и потере времени, связанным с совещаниями, и пытается количественно оценить эти издержки. Совещания отнимают время у нескольких сотрудников одновременно, прерывают сфокусированность на работе, рассеивают внимание и могут вызывать усталость и стресс от переключения между задачами; а возникновение совещаний зачастую обусловлено бюрократией или слабой управленческой дисциплиной (1; 2; 3; 4). В рамках этого подхода чем чаще фирма проводит совещания, тем выше у нее связанные с ними издержки и тем менее эффективна ее деятельность.
Согласно второму подходу совещания важны, потому что помогают формировать организационную культуру. Собрания работников могут способствовать укреплению доверия, разделению ответственности, расширению прав и возможностей для выражения своего мнения, а также формированию психологической безопасности (1; 2). С этой точки зрения совещания повышают эффективность работы – прежде всего за счет того, что способствуют большей сплоченности коллектива, более четкому распределению ролей и более благоприятному психологическому климату.
Третий подход исходит из проблемы координации, возникающей вследствие специализации, и рассматривает совещания как своего рода дорогостоящие инвестиции в информационные потоки и деловые связи для решения задач – элементы, без которых специализированное производство было бы невозможно (1; 2). Когда производственный процесс опирается на знания, распределенные между множеством сотрудников, фирме необходимы механизмы для объединения этих знаний. Совещания могут выступать в качестве одного из таких инструментов, позволяющих специалистам эффективно работать вместе.
Данный подход вовсе не утверждает, что каждое совещание полезно. Он предполагает, что часть того, что воспринимается как издержки, на деле может быть инвестицией в организационный капитал. Косвенным подтверждением этого служат данные, полученные при изучении удаленных форматов работы: даже один день в месяц, проведенный сотрудниками совместно в офисе, способствует росту производительности и снижению текучести кадров в командах, которые в остальное время работают полностью удаленно, – и это происходит во многом благодаря улучшению коммуникации между коллегами. Выявленные нами закономерности лучше всего согласуются с третьим подходом. […]
Подробности. Иллюстрации: изображение от magnific на Magnific (ИИ-генерация), изображение от wahyu_t на Magnific (ИИ-генерация).
«Эконс», Анна Мишура, 27.10.2026:
Как меняется экономия от совместного проживания
Российские домохозяйства становятся меньше, потому что жить в одиночку становится проще. Но экономические преимущества совместного быта сохраняются: за два десятилетия экономия на питании не сократилась, а на услугах – даже усилилась.
Домохозяйство из двух человек не нуждается в двух холодильниках, двух кухнях или двух подключениях к интернету. Расходы на отопление той же квартиры также не удваиваются с появлением второго жильца. Часть затрат можно нести совместно, а освободившиеся деньги потратить на что-то другое. Это и есть экономия от масштаба в потреблении: расходы не обязательно растут пропорционально числу людей, которые ведут общее хозяйство. Поэтому два человека, живущие вместе, при прочих равных условиях могут тратить на те же самые товары и услуги меньшую долю дохода в расчете на каждого, чем два человека с аналогичными бюджетами, но живущие отдельно. Дело не только в том, сколько денег у каждого, но и в том, какие расходы не приходится оплачивать дважды.
Тем не менее размер домохозяйств неуклонно сокращается. Это соответствует долгосрочным демографическим процессам, характерным не только для России, но и для многих других стран: снижение уровня рождаемости, преобладание нуклеарных семей, то есть состоящих из родителей и детей или только супружеской пары, рост числа одиночных домохозяйств. По данным обследований бюджетов домашних хозяйств (ОБДХ) Росстата, размер российской семьи уменьшился в среднем с 2,75 человека в 2003 г. до 2,28 в 2023 г. Причем доля одиночных домохозяйств возросла с 22% до 42% (за 2002–2021 гг.).
За последние десятилетия жить одному в экономическом плане стало значительно проще. Интернет-торговля и доставка сокращают издержки покупок, готовая еда и полуфабрикаты – время на приготовление пищи, появляется больше жилья небольшой площади, а бытовая техника упрощает ведение хозяйства. Один человек теперь может решать многие бытовые задачи, не объединяя хозяйство с кем-либо еще. Поэтому можно предположить, что выгода от совместного проживания постепенно уменьшается.
Но так ли это в действительности? Наше исследование расходов российских домохозяйств за 2003–2023 гг. показывает: удобство жизни в одиночку еще не означает, что она стала относительно дешевле. При одинаковых общих расходах на человека более крупные домохозяйства тратят меньшую долю бюджета на продукты питания и услуги. В питании эта закономерность осталась устойчивой на протяжении двух рассмотренных десятилетий, а в услугах с 2009 по 2020 г. стала только заметнее.
Получается, что люди все чаще ведут небольшие хозяйства, хотя возможность разделить или уменьшить совместные расходы остается преимуществом. Это важно не только для понимания их выбора: одинаковые расходы на человека еще не означают одинакового уровня жизни. […]
Подробности. Фото: изображение от magnific на Magnific.
«Эконс», Ирина Рябова, 29.10.2026:
Как искусственный интеллект влияет на банковское кредитование
Внедрение ИИ повышает доходность активов банков. Но оно также связано с ростом доли проблемных кредитов, поскольку побуждает банки брать больше рисков, и с сокращением кредитования малого бизнеса, поскольку с «мягкой» информацией, критичной для этого сегмента, ИИ работает плохо.
Коммерческие банки – одни из лидеров по внедрению технологий искусственного интеллекта (ИИ). Банки используют ИИ для анализа кредитоспособности, выявления мошенничества и многих других задач. В России на постоянной основе ИИ применяет каждая пятая финансовая организация, показал опрос Банка России среди 252 финансовых организаций в 2025 г. В США к реальному внедрению ИИ в бизнес-процессы перешли 31% банков, свидетельствуют данные опроса топ-менеджеров ведущих 100 розничных и коммерческих банков, проведенного в 2025 г. консалтинговой компанией EY-Parthenon. А доля вакансий, требующих навыков ИИ, в банковском секторе США выросла с 0,94% в 2015 г. до 6,8% к концу 2025 г. – это значительно выше, чем в среднем по экономике (2,69%), посчитали в ФРБ Сан-Франциско.
Внедрение ИИ банками ведет к формированию более сложных кредитных портфелей и повышению их доходности. Но также – к росту проблемных кредитов и сокращению доступности финансирования для малых и средних предприятий (МСП), пришли к выводу эксперты из ФРБ Сан-Франциско, проанализировав, как внедрение ИИ влияет на банковское кредитование.
Поскольку ИИ помогает банкам улучшить сбор и обработку информации, это может упростить управление сложными кредитами, что побуждает банки брать на себя больше рисков и в результате приводит к двум противоположным тенденциям – увеличению средней доходности активов при росте доли проблемных кредитов. В то же время ИИ лучше справляется с обработкой формализованных данных, но хуже – с неформальной информацией. Поскольку кредитование МСП традиционно опирается именно на последнюю, банки с высоким уровнем внедрения ИИ кредитуют малые предприятия меньше, чем банки с низким уровнем ИИ-внедрения. […]
Риски и доходность
Крупные банки внедряют ИИ быстрее, что неудивительно: они располагают большими ресурсами для перестройки вычислительной инфраструктуры, переобучения персонала и привлечения новых сотрудников, обладающих навыками работы с ИИ. В анализируемой авторами выборке у крупных банков доля ИИ-вакансий на конец 2025 г. составляет 8,86%, у средних – 4,48%, у малых – всего 1,15%. Более того, 84% малых банков вообще никогда не размещали вакансии, связанные с ИИ.
Доля онлайн-вакансий как показатель внедрения ИИ может завышать разрыв в уровне внедрения ИИ между банками разного размера, уточняют авторы. Этот индикатор отражает преимущественно внутреннюю деятельность банков в сфере ИИ, однако некоторые банки, особенно малые, у которых недостаточно ресурсов для самостоятельного внедрения технологий, могут использовать ИИ через сторонние организации.
Внедрение ИИ может помочь банкам обрабатывать более сложные кредиты, побуждая их переориентировать свои кредитные портфели на более рискованные, но потенциально более прибыльные займы. Анализ авторов за период 2021–2025 гг. подтвердил, что более активное использование ИИ связано с большей склонностью к риску в банковском кредитовании, о чем свидетельствуют более высокие показатели рентабельности активов банков, а также более высокая доля проблемных кредитов (по которым существует повышенный риск невозврата).
У банков с высоким уровнем использования ИИ средний показатель рентабельности активов примерно на 0,38 процентного пункта (п.п.) выше, чем у банков с низким уровнем внедрения ИИ (у которых доля ИИ-вакансий ниже среднего по выборке). Также у банков с высоким уровнем внедрения ИИ в среднем больше доля проблемных кредитов, чем в банках с низким уровнем внедрения ИИ (хотя разрыв небольшой, примерно 0,1 п.п.).
Это может объясняться тем, что, с одной стороны, использование ИИ улучшает способность банков оценивать качество кредитного портфеля, повышая его доходность. С другой стороны, банк, зная, что ИИ помогает управлять рисками, начинает выдавать кредиты, которые раньше не выдал бы, – более доходные, но и более сложные и рискованные. […]
Подробности. Иллюстрация: изображение от magnific на Magnific (ИИ-генерация).