
Федеральная налоговая служба разъясняет
Об условиях применения нового порядка передачи налоговых уведомлений через Единый портал государственных и муниципальных услуг (ЕПГУ) журналу «Налоговая политика и практика» рассказал начальник Управления налогообложения имущества Федеральной налоговой службы (ФНС России) Алексей Лащёнов. Такой порядок вступил в силу с 1 августа текущего года.
Теперь налоговые уведомления для уплаты налогов на имущество и НДФЛ направляются всем лицам, зарегистрированным на портале госуслуг, через Личный кабинет (ЛК) на этом портале. Исключение – лица, направившие в налоговые органы через ЕПГУ уведомление о прекращении получения документов налоговых органов с использованием ЕПГУ, если в дальнейшем они не направили уведомление о необходимости получения документов налоговых органов через ЕПГУ.
Алексей Лащёнов также напомнил, что налоговое уведомление через ЕПГУ направляется лицу, в отношении которого ФНС России получает данные об актуальной регистрации в единой системе идентификации и аутентификации (ЕСИА). Такие данные Налоговая служба получает с помощью единого федерального информационного регистра, содержащего сведения о населении.
Для размещения на портале госуслуг и возможности уплаты налогов с использованием электронных сервисов в ЛК ЕПГУ передается налоговое уведомление и содержащиеся в нем сведения: ИНН, общая сумма налогов, наименование и сумма каждого из них, предельный срок уплаты, а также уникальный идентификатор начислений. Если налоговое уведомление не может быть передано в электронной форме через Личный кабинет налогоплательщика (ЛКФЛ) и Личный кабинет на ЕПГУ, оно направляется по почте заказным письмом.
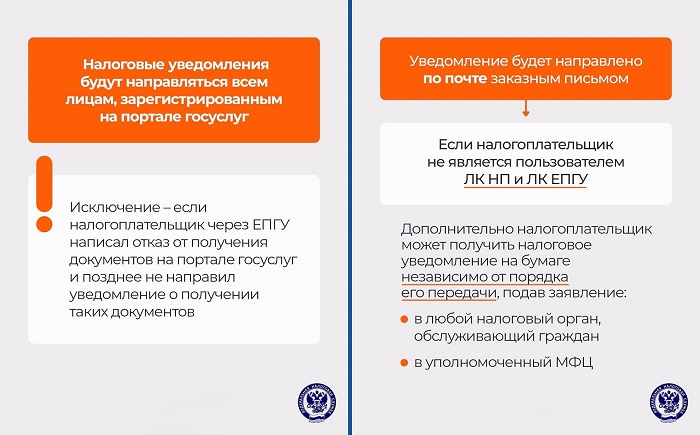
Налогоплательщик (его законный или уполномоченный представитель) также вправе независимо от порядка передачи (направления) ему налогового уведомления получить его на бумаге под расписку в любом налоговом органе либо через МФЦ на основании заявления. Подробности читайте в статье Алексея Лащёнова в журнале «Налоговая политика и практика» за август 2026 года.
Фото: сайт ФНС России. Иллюстрации: страница ВКонтакте ФНС России.